
Artykuł Cię zaciekawił? Dowiedziałeś się czegoś więcej? Koniecznie zostaw komentarz! Skomentuj jako pierwszy i podziel się swoimi wrażeniami. Napisz, jak oceniasz nasz artykuł i zostaw opinię. Weź udział w dyskusji. Masz wątpliwości i chcesz dowiedzieć więcej na temat poruszanego zagadnienia? Daj znać, o czym jeszcze chciałbyś przeczytać. Dziękujemy za Twój wkład w budowę bazy komentarzy. Zachęcamy do zapoznania się z pozostałymi artykułami i komentarzami innych użytkowników.
Co naprawdę chroni polisa mieszkaniowa w warszawskim bloku, a czego zwykle nie obejmuje
Spis treści
- Co wchodzi w zakres polisy mieszkaniowej w bloku?
- Jakie sytuacje oznaczają odmowę wypłaty świadczenia?
- Weryfikacja warunków umowy w miejskich realiach
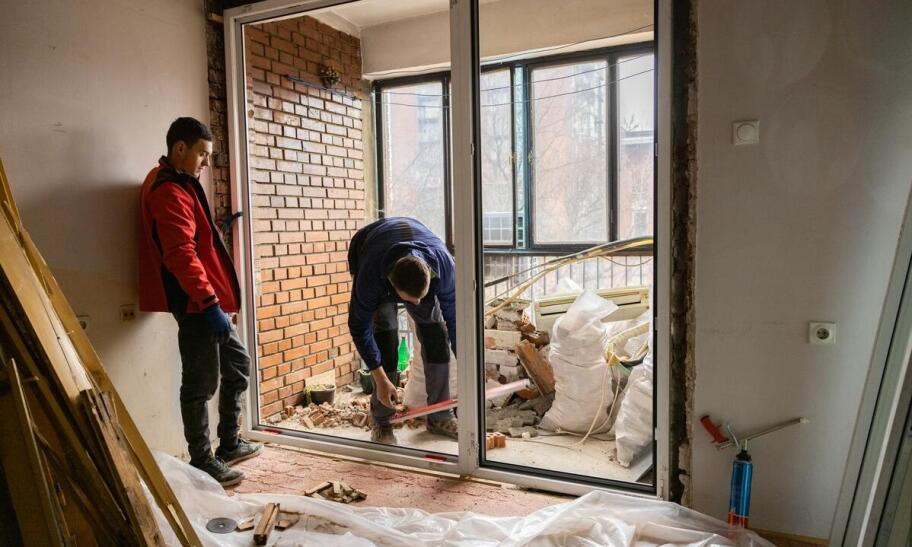
W blokach mieszkalnych i nowoczesnych apartamentowcach w Warszawie zalania od sąsiadów stanowią niemal połowę wszystkich zgłaszanych szkód. Awaria pionów wodno-kanalizacyjnych w starszych budynkach oraz nagłe przepięcia elektryczne uszkadzające drogi sprzęt AGD to codzienność wielu lokatorów. Właściciele mieszkań często spierają się z zarządcami, spółdzielniami lub sąsiadami o to, kto zapłaci za malowanie zalanego sufitu czy wymianę spuchniętych paneli podłogowych. Zrozumienie faktycznego zakresu ochrony pozwala uniknąć nieporozumień podczas wyceny strat i naprawy uszkodzeń. Prawidłowa ocena sytuacji wymaga oddzielenia odpowiedzialności własnej od obowiązków wspólnoty mieszkaniowej.
Co wchodzi w zakres polisy mieszkaniowej w bloku?
Podstawowa ochrona koncentruje się wokół murów oraz elementów stałych. Zaliczamy do nich ściany działowe, tynki, okna, wbudowane parapety, a także instalacje sanitarne i elektryczne. Zdarzenia losowe, takie jak nagły pożar, uderzenie pioruna, gwałtowna burza czy zalanie, automatycznie aktywują ten bazowy pakiet świadczeń. Ubezpieczyciel przejmuje wtedy odpowiedzialność finansową za przywrócenie lokalu do stanu używalności.
Przeczytaj również: Które składniki majątku można ubezpieczyć?
Wiele osób błędnie zakłada, że wariant podstawowy umowy ochroni również całe wyposażenie zgromadzone w lokalu. Zabezpieczenie sprzętu wymaga rozszerzenia polisy o tak zwane ruchomości domowe. Dzięki temu wolnostojące meble, sprzęt komputerowy, urządzenia gospodarstwa domowego oraz odzież zyskują ochronę przed zalaniem czy kradzieżą z włamaniem. W codziennej praktyce warszawskiego biura ubezpieczeniowego Petros zauważamy, że precyzyjne dopasowanie tych elementów decyduje o kształcie rekompensaty. Dodatkowe pakiety mogą obejmować usługi assistance, które gwarantują szybką pomoc hydraulika czy ślusarza w razie nagłej usterki.
Przeczytaj również: Dlaczego zdecydowanie warto ubezpieczyć dom i mieszkanie?
Najczęstsze szkody wodne i elektryczne
Statystyki pokazują, że w budynkach wielorodzinnych najwięcej problemów sprawia niekontrolowany wyciek wody. Szkoda spowodowana przez sąsiada z góry najczęściej pokrywana jest z jego polisy odpowiedzialności cywilnej w życiu prywatnym. Inaczej wygląda kwestia uszkodzeń wynikających z pęknięcia głównej rury biegnącej przez budynek. Awaria pionu wodno-kanalizacyjnego przypada na odpowiedzialność wspólnoty mieszkaniowej, ale doraźne zacieki można zgłosić do własnego ubezpieczyciela jako zdarzenie losowe.
Wybierając ubezpieczenia nieruchomości w Warszawie, warto uwzględnić ryzyko uszkodzeń delikatnego sprzętu przez nagłe skoki napięcia. Przepięcie wymaga osobnego rozszerzenia standardowej ochrony. Pokrywa ono koszty naprawy lub całkowitej wymiany elektroniki uszkodzonej na skutek uderzenia pioruna w linię energetyczną bądź awarii lokalnej sieci przesyłowej.
Jakie sytuacje oznaczają odmowę wypłaty świadczenia?
Każda umowa zawiera precyzyjną listę wyłączeń odpowiedzialności, z którą należy zapoznać się przed podpisaniem dokumentów. Rejestr ten chroni towarzystwa przed ponoszeniem kosztów w sytuacjach, na które właściciel lokalu miał bezpośredni i negatywny wpływ. Głównym powodem odrzucenia wniosku bywa rażące niedbalstwo. Pozostawienie otwartych okien dachowych podczas ulewy, zignorowanie przeciekającego kranu lub brak obowiązkowych przeglądów instalacji gazowej skutecznie blokują wypłatę jakichkolwiek środków z polisy.
Ubezpieczyciel nie pokryje również strat wynikających z celowego działania domowników lub powolnego, naturalnego zużycia materiałów budowlanych. Samowolne remonty, takie jak wyburzanie ścian nośnych bez zgody administracji, stanowią rażące naruszenie warunków umowy. Polisa nie zadziała w przypadku poważnych szkód wywołanych działaniami wojennymi, masowymi zamieszkami oraz zdarzeniami powstałymi, gdy ubezpieczony znajdował się pod wpływem alkoholu.
Podział odpowiedzialności a procedury zgłoszeniowe
Zrozumienie granic odpowiedzialności bywa trudne w gęstej zabudowie miejskiej. Szkoda w swoim lokalu likwidowana jest bezpośrednio z własnej polisy, o ile uszkodzenie wynika z awarii własnych urządzeń, na przykład pralki lub zmywarki. Roszczenie wobec sąsiada, który zapomniał zakręcić wodę w wannie, kieruje się do jego osobistego ubezpieczenia OC. Towarzystwo ubezpieczeniowe wypłaca wtedy środki poszkodowanemu z puli sprawcy.
Gdy winę za zdarzenie ponosi zarządca budynku, roszczenie trafia do ubezpieczyciela obsługującego polisę całej wspólnoty. Właściwe rozpoznanie winnego przyspiesza proces formalny i ułatwia kontakt z rzeczoznawcą. Standardowa procedura likwidacyjna wymaga zgłoszenia zdarzenia w terminie od trzech do siedmiu dni od jego zauważenia. Niezbędne jest wykonanie dokładnej dokumentacji fotograficznej zniszczeń przed rozpoczęciem jakichkolwiek prac porządkowych.
Weryfikacja warunków umowy w miejskich realiach
Sama nazwa wybranego produktu nigdy nie oddaje pełnego zakresu realnej ochrony mieszkania. Rzetelna analiza Ogólnych Warunków Ubezpieczenia pod kątem awaryjności starych instalacji czy ryzyka zalań pozwala ocenić przydatność konkretnego rozwiązania. Dokumentacja precyzuje, które elementy stałe oraz ruchomości podlegają ochronie i w jakich sytuacjach zadziałają wykupione rozszerzenia. Weryfikacja katalogu wyłączeń odpowiedzialności daje jasny obraz tego, za co ubezpieczyciel faktycznie przejmie odpowiedzialność po wystąpieniu zniszczeń. Posiadanie dopasowanej polisy ułatwia organizację napraw, chroniąc budżet przed nagłymi obciążeniami finansowymi związanymi z remontem.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Dodaj komentarz do artykułu
Dziękujemy za dodanie komentarza
Po weryfikacji, wpis pojawi się w serwisie.
Błąd - akcja została wstrzymana
Komentarze użytkowników
Przeczytaj także
-

Kiedy warto skorzystać z usług biura podatkowego?
W obliczu rosnącej złożoności przepisów podatkowych wiele osób rozważa wsparcie specjalistów. Profesjonalna pomoc w zakresie rozliczeń podatkowych jest kluczowa, zwłaszcza dla przedsiębiorców oraz...
-

Wszystko, co trzeba wiedzieć na temat dofinansowania na samochód elektryczny
Zakup samochodu elektrycznego staje się coraz bardziej popularny, a jednym z czynników, które przyczyniają się do tego wzrostu, są dostępne programy dofinansowania. W Polsce istnieje kilka takich...
-

Nowoczesne butelki do kosmetyków
Nowoczesne butelki do kosmetyków zyskują coraz większą popularność na rynku, zarówno w Polsce, jak i na świecie. Dzięki innowacyjnym rozwiązaniom technologicznym i dbałości o środowisko, producenci...
-

Jakie korzyści dla przedsiębiorców daje prowadzenie księgi przychodów i rozchodów?
Prowadzenie własnej firmy wiąże się z koniecznością rozliczania się z fiskusem. Jednym ze sposobów na to jest prowadzenie księgi przychodów i rozchodów (KPiR). Wbrew pozorom, KPiR może przynieść...
-
Rola rachunkowego biura w zarządzaniu podatkowymi zobowiązaniami
Biura rachunkowe odgrywają istotną rolę w zarządzaniu zobowiązaniami podatkowymi, oferując różnorodne usługi wspierające firmy w rozliczaniu podatków. Dzięki ich wiedzy i doświadczeniu przedsiębiorcy...
-

Jak przygotować się do zmian w biznesie?
Zmiany w biznesie są nieuniknione i stanowią kluczowy element rozwoju firm. W związku z tym każdy przedsiębiorca powinien być przygotowany na ewentualne modyfikacje w swojej działalności, aby móc...
-
Jakie dane i dokumenty składają się na sprawozdanie finansowe spółki oraz jak je przygotować
Zamknięcie roku obrotowego wymaga precyzyjnego uzgodnienia danych pochodzących z ksiąg rachunkowych, wyciągów bankowych oraz ewidencji kadrowo-płacowej. Wszystkie zapisy muszą stanowić spójną całość,...
-

Co warto wiedzieć o ubezpieczeniu w Zakopanem?
Zakopane, zimowa stolica Polski, to popularne miejsce dla turystów. Zanim jednak wybierzemy się w góry, warto poznać dostępne opcje ubezpieczeń. Dzięki temu będziemy mogli podjąć świadomą decyzję o...